Más noticias
Informe de Contraloría sobre IPS es un llamado de atención para la prudencia en el uso de fondos
14/09/2026 15:52
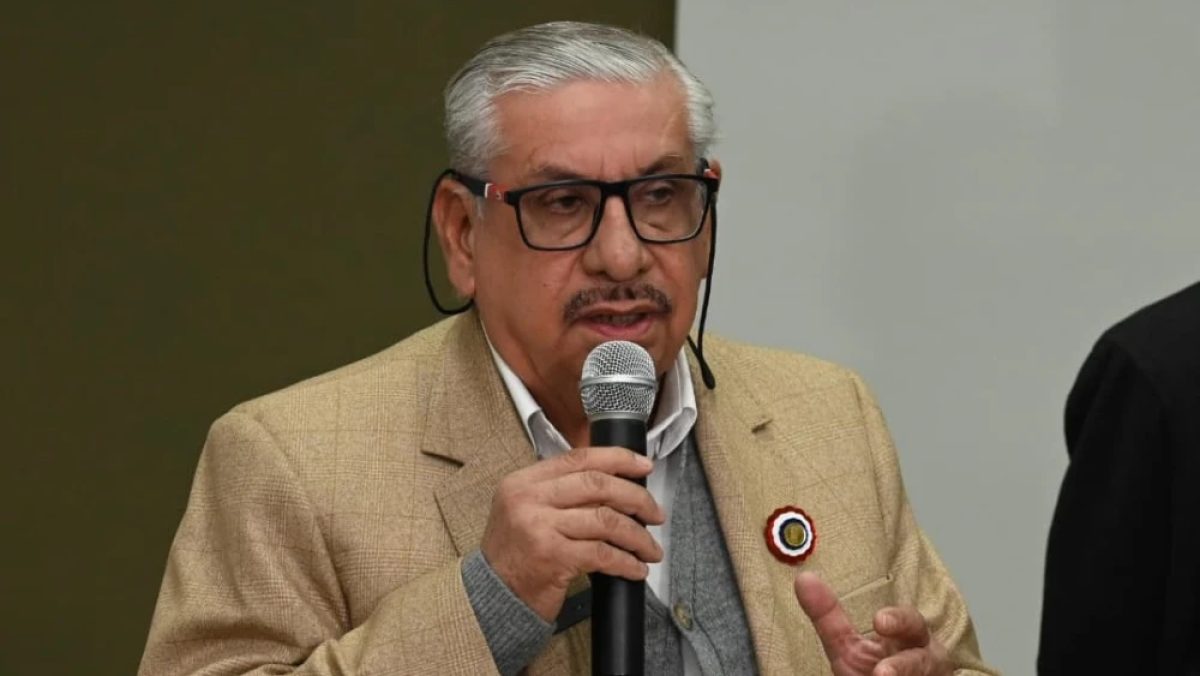
Para el director de Auditoría Forense de la Contraloría General de la República, Leandro Villalba, no debe alarmar el informe que revela que el IPS no cuenta con protocolos internos ante quiebras de bancos, pero sí corresponde prestarle atención para que se pueda actuar con prudencia y responsabilidad.
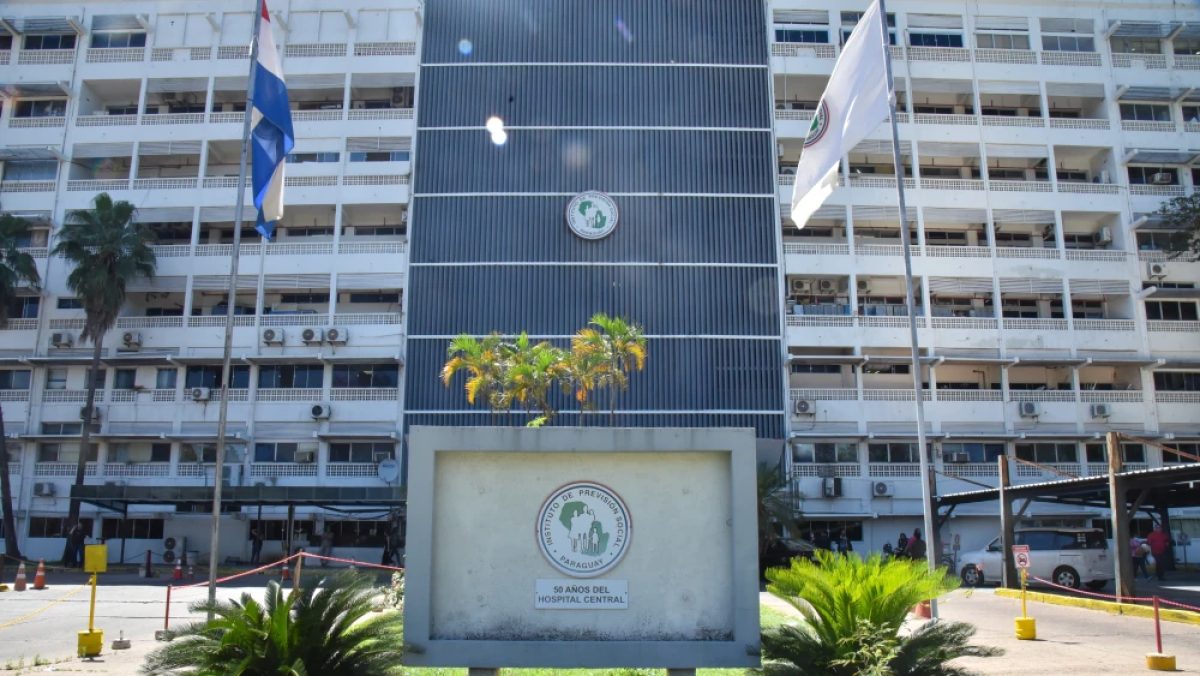
Un informe de la Dirección General de Control de Finanzas Públicas de la Contraloría General de la República reveló que el Instituto de Previsión Social (IPS) carece de protocolos internos para la recuperación del capital invertido y los intereses en caso de incumplimiento, insolvencia o quiebra de las entidades bancarias receptoras de certificados de depósitos de ahorro (CDA).
Al respecto, Leandro Villalba, director de Auditoría Forense de la Contraloría, explicó que el documento se publica como un “llamado a la prudencia y responsabilidad” en el manejo de los fondos de los asegurados.
“Estas afirmaciones del equipo auditor son un llamado de atención a los actores públicos y privados para que sean prudentes y responsables en el manejo de la información y, por sobre todo, en el manejo de los fondos de la previsional”, sostuvo en Monumental 1080 AM.
Aclaró que el informe no es para entrar en un ecosistema alarmista, pero tampoco es para tomarlo a la ligera porque “hay mucha plata de los asegurados en juego”.
“El propósito final debe ser atender a que el dinero esté bien cuidado porque esto es lo que tiene que solventar la jubilación del agente que hoy está aportando. Esto no es joda”, subrayó.
Cuatro bancos del sistema financiero concentran el 70% de todas las colocaciones en este instrumento: ueno Bank, Sudameris, Banco Nacional de Fomento y Continental.
Villalba afirmó que esta concentración se dio principalmente por la fusión de varias entidades financieras en los últimos años. “Y eso contribuyó a que tengamos ese resultado de absorción de 70% de los fondos de inversión del IPS en cuatro bancos”, acotó.
Según el funcionario, a la fecha, la previsional tuvo la devolución en capital de G. 5,4 billones de inversiones y en intereses otros G. 2,2 billones de todas las entidades bancarias en los años 2023, 2024 y 2025.
No obstante, insistió en que el IPS necesita tener un mecanismo propio para salvaguardar los intereses de todos los asegurados.
Ley de Garantía de Depósitos es insuficiente
El IPS se sostiene exclusivamente en la Ley 2334/2003 de Garantía de Depósitos en caso de quiebra de bancos.
Esta legislación protege los ahorros hasta un límite máximo de 75 salarios mínimos. El problema surge cuando se analiza en función de los volúmenes tan altos de los ahorros de la previsional.
“Primero eso, esta ley no se establece con el marco más apropiado para establecer contingencias para un volumen tan importante de ahorros de la previsional”, señaló.
Aunque el artículo 20 de la ley establece una cobertura prioritaria para los fondos previsionales, “el volumen del dinero que tiene IPS en el sistema es tan alto que, obviamente, en el hipotético caso de que suceda algo malo, la cobertura que se pueda dar por este instrumento legal no va a ser suficiente”, alertó.
Para evitar una situación catastrófica con el dinero de los asegurados, la recomendación de la Contraloría al IPS es continuar con el monitoreo de riesgos de contraparte.
Mientras que una alternativa válida, de acuerdo con Villalba, sería una modificación de la ley o establecer una estructura distinta que brinde mayor garantía a todos los fondos previsionales.