Más noticias
Tras hallazgo de USD 600 millones de activos limpios de Ueno Bank, BCP asegura que podrá cubrir fondos previsionales y prepara transferencia a otros bancos
12/11/2026 18:12
El presidente del Banco Central del Paraguay, Jorge Schreiner, afirmó que existen activos suficientes para cubrir los fondos previsionales comprometidos en Ueno Bank. La entidad avanza en su valoración y prevé iniciar el traspaso de depósitos a otros bancos.
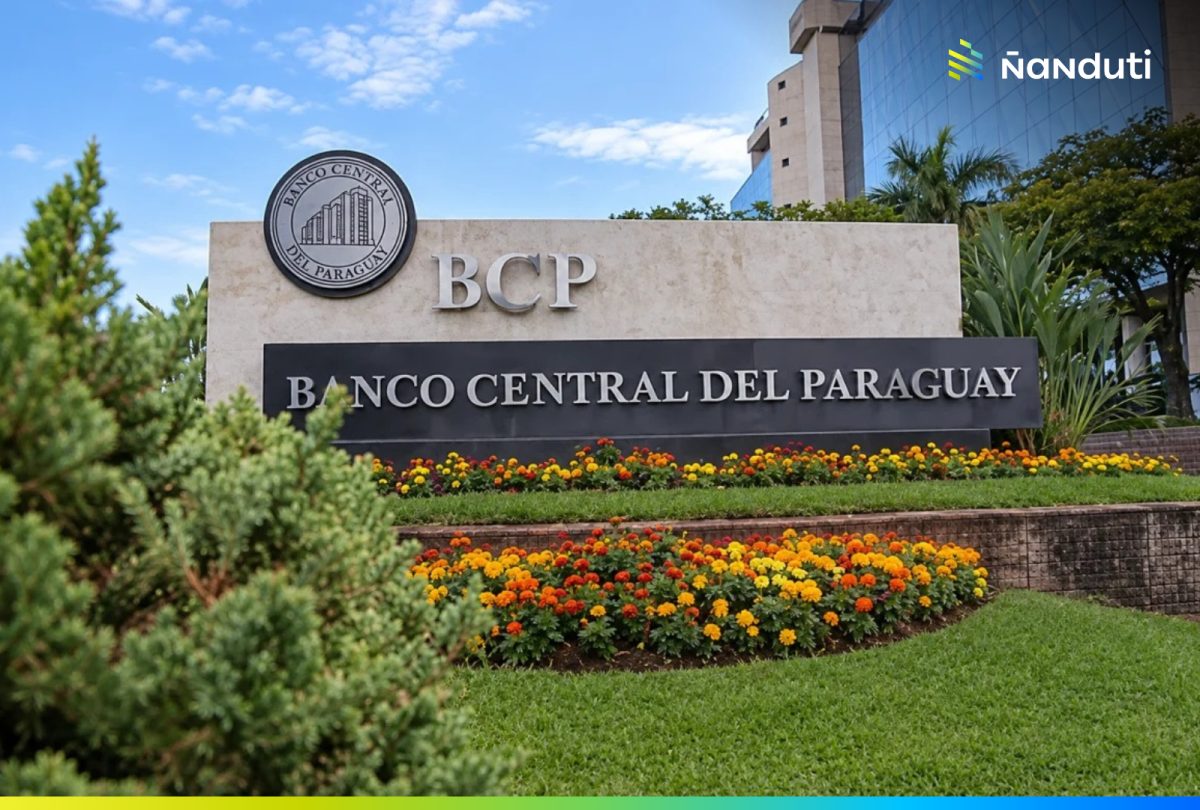
El Banco Central del Paraguay (BCP) avanza en la identificación y valoración de los activos de Ueno Bank que podrían utilizarse para cubrir los depósitos de entidades previsionales, entre ellas el Instituto de Previsión Social (IPS) y la Caja Bancaria.
Durante una conferencia de prensa, el presidente del BCP, Jorge Schreiner, aseguró que las perspectivas son favorables para recuperar los recursos destinados a jubilaciones, aunque aclaró que todavía no puede precisar los montos que finalmente serán cubiertos.
“Así como veo, se estaría cubriendo todo lo que sería seguridad social. No veo peligro para ellos, pero no estoy en condiciones de decir cuánto sería. Hay muy buena expectativa de que se va a avanzar muy bien a cubrir los fondos previsionales. Hay suficientes activos”, expresó.
Schreiner sostuvo que el valor de los activos identificados supera el monto de las obligaciones que Ueno Bank mantiene con el sistema previsional.
Sin embargo, la recuperación de esos recursos todavía depende de la valoración definitiva, de la identificación de los activos transferibles y de los resultados del procedimiento establecido por la legislación bancaria.
Activos de Ueno serán ofrecidos a otros bancos
El titular del BCP explicó que actualmente se desarrolla un proceso de depuración de los activos de Ueno Bank para determinar cuáles pueden ser transferidos a otras entidades financieras.
“Se está depurando el total de activos que son transferibles a otra entidad financiera y eso se va a contrastar luego con los pasivos”, señaló.
El mecanismo contempla la conformación de paquetes de activos y depósitos que serán ofrecidos mediante licitación a bancos que operan en el país.
De esta manera, las entidades interesadas podrían asumir determinados activos de Ueno Bank y, al mismo tiempo, hacerse cargo de los depósitos correspondientes.
Schreiner aclaró que no se trata de vender apresuradamente los bienes o créditos de la entidad para obtener dinero, sino de organizar una transferencia que permita proteger los recursos de los depositantes.
El procedimiento también busca que los clientes cuyos depósitos sean incluidos en la operación pasen a otra entidad bancaria.
El proceso podría durar entre 8 y 10 días
Según las estimaciones del presidente del BCP, la etapa de valoración y preparación de los activos podría extenderse entre ocho y diez días.
Durante ese periodo se elaborará el denominado balance de exclusión, un documento que permitirá identificar los activos que pueden ser transferidos y contrastarlos con las obligaciones de Ueno Bank.
Schreiner explicó que, si los activos seleccionados no alcanzan para cubrir la totalidad de los depósitos incluidos en una operación, la legislación permite que el Fondo de Garantía de Depósitos complemente la diferencia mediante efectivo o bonos, dentro de las condiciones legales aplicables.
Como ejemplo, mencionó que, si se identifican activos por un valor de 80 frente a depósitos por 100, el Fondo podría aportar los 20 restantes.
El funcionario aseguró que existen recursos suficientes para avanzar con ese mecanismo.
La expectativa del BCP es que hacia finales de noviembre pueda concretarse el traspaso de depósitos a otras entidades y determinarse con mayor precisión qué activos y pasivos permanecerán en la cartera residual.
La prioridad es proteger los fondos de jubilaciones
Schreiner indicó que una de las principales prioridades del proceso es evitar que los trabajadores y futuros jubilados sufran pérdidas como consecuencia de la situación de Ueno Bank.
Según explicó, esta orientación responde también a una instrucción del presidente de la República, Pedro Alliana.
El titular del BCP manifestó que las autoridades trabajan para que las obligaciones con las instituciones de seguridad social puedan ser cubiertas mediante los activos disponibles y los mecanismos de transferencia previstos en la ley.
No obstante, evitó anticipar porcentajes definitivos de recuperación mientras continúe la valoración.
¿Qué pasará con los créditos considerados difíciles de cobrar?
Otro aspecto abordado por Schreiner fue la situación de los créditos que podrían quedar fuera de los paquetes ofrecidos a otras entidades financieras.
El presidente del BCP aclaró que una cartera clasificada de manera preventiva como incobrable no significa necesariamente que el dinero esté perdido.
Explicó que algunos créditos pueden presentar problemas de documentación o información incompleta, mientras que otros corresponden a deudores con dificultades financieras, pero con obligaciones legítimas.
Estos activos pasarían a una etapa posterior de liquidación, que podría desarrollarse de manera extrajudicial o mediante un procedimiento de quiebra.
En determinados casos, señaló que podrían evaluarse alternativas como la refinanciación de deudas para mejorar las posibilidades de recuperación.
Por el momento, el BCP no dispone de una cifra definitiva sobre cuántos créditos o qué montos quedarían dentro de esa cartera residual.
BCP defiende el funcionamiento del Fondo de Garantía
Durante la conferencia, Schreiner también defendió el papel del Fondo de Garantía de Depósitos en el proceso de resolución de Ueno Bank.
Explicó que este mecanismo fue creado principalmente para proteger a los pequeños ahorristas, quienes generalmente no cuentan con recursos suficientes para contratar asesoramiento financiero especializado.
El presidente del BCP sostuvo que el Fondo cumplió su función en la etapa de anticipos de la garantía estatal y señaló que el procedimiento continuará con nuevas evaluaciones y eventuales transferencias a otros bancos.
En el caso de los depósitos que todavía no hayan sido cubiertos íntegramente, las autoridades analizarán si corresponde avanzar con nuevos pagos o si resulta posible concretar directamente su traslado a otra entidad financiera.
Schreiner cuestiona el modelo de negocios de Ueno Bank
El presidente del BCP también lanzó fuertes críticas a la forma en que operaba Ueno Bank y a las decisiones regulatorias que permitieron su funcionamiento.
“No debieron dejar nacer esta entidad tal como era. Su enfoque de negocio era totalmente atípico y alocado”, manifestó.
Schreiner aseguró que nunca depositó dinero en la entidad porque desconfiaba de su modelo comercial y de sus promociones.
“Jamás deposité un solo guaraní en ese banco porque me molestaba su forma de actuar”, afirmó.
También recordó que en 2023 había expresado dudas sobre la sostenibilidad del negocio y sostuvo que las autoridades anteriores cometieron errores al permitir su desarrollo.
Pese a estos cuestionamientos, insistió en que el sistema financiero paraguayo se mantiene sólido y describió lo ocurrido con Ueno Bank como un caso aislado.
Recuperación de fondos todavía no está cerrada
Aunque el BCP transmite expectativas favorables sobre la cobertura de los fondos previsionales, el procedimiento aún no concluyó.
La recuperación efectiva dependerá del valor final de los activos considerados transferibles, del interés de otras entidades financieras en asumirlos y de la aplicación de los mecanismos de garantía previstos en la ley.
Por ahora, las declaraciones de Schreiner representan una previsión de la autoridad monetaria y no una confirmación de que los recursos del IPS, la Caja Bancaria y otras instituciones previsionales ya hayan sido devueltos.