Más noticias
Por qué el MEF invirtió invirtió G. 250.000 millones de la Caja Fiscal en ueno
10/11/2026 18:40
l Ministerio de Economía y Finanzas difundió un informe sobre los fondos jubilatorios de la Caja Fiscal que colocó en ueno bank en julio de 2025, sosteniendo que se cumplieron todas las reglas y que no había señales para anticipar la crisis. La colocación de G. 250.000 millones debía generar unos G. 154.375 millones en intereses durante cinco años, pero hasta la fecha, la entidad intervenida solo pagó G. 30.537 millones quedando pendientes el capital invertido y más de G. 123.838 millones en intereses.
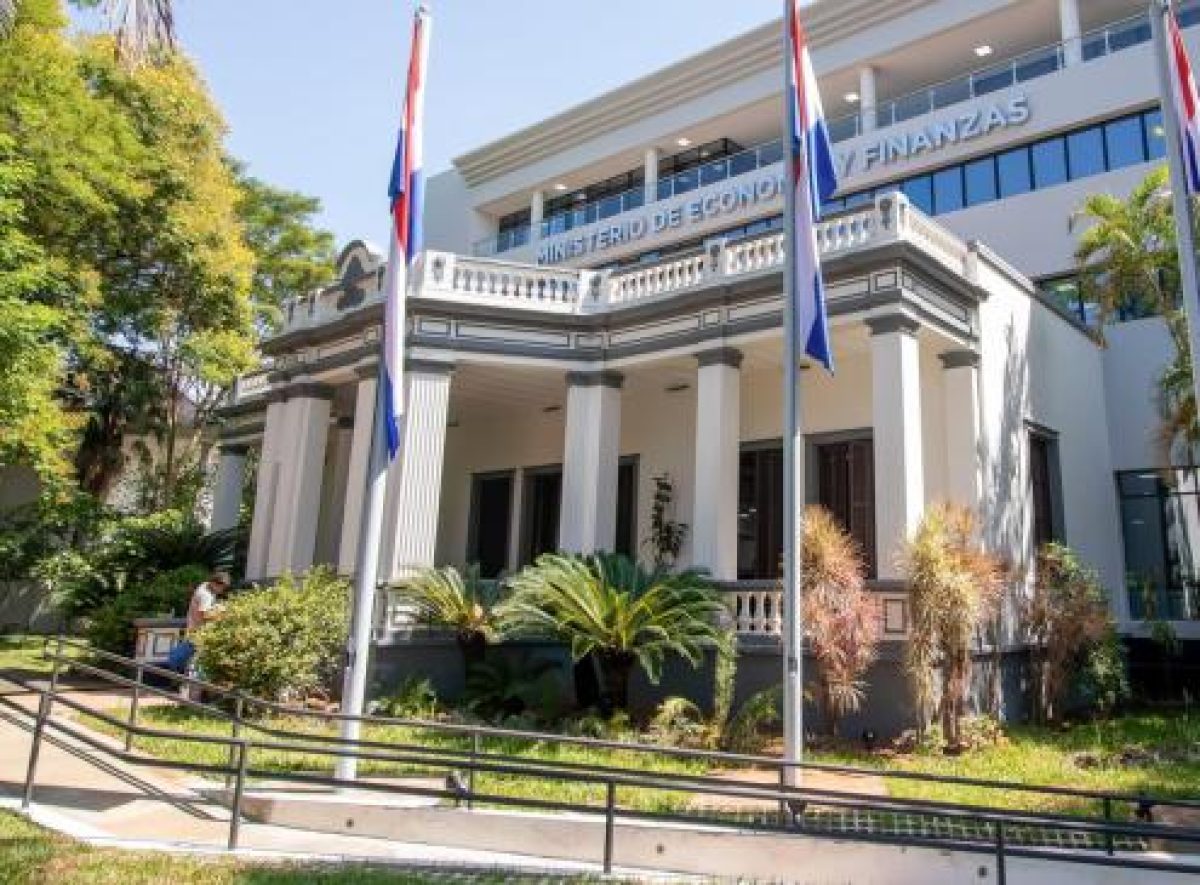
Tras la resolución de ueno bank, el Ministerio de Economía y Finanzas (MEF), publicó un informe sobre la colocación de los recursos de la Caja Fiscal, el sistema de jubilaciones y pensiones del sector público, en dicha entidad, donde tenía G. 250.000 millones invertidos.
El documento que cuenta con unas siete páginas, reconstruye el proceso de colocación de los recursos de la Caja Fiscal del 31 de julio de 2025 y concluye que la entidad “contaba con fundamentos normativos, técnicos y financieros verificables al momento de la decisión”.
En la fecha mencionada por el MEF, la Caja Fiscal colocó G. 1 billón en certificados de depósito de ahorro (CDA) a cinco años, con vencimiento el 30 de julio de 2030, mediante un procedimiento del cual participaron diez bancos (Itaú, Sudameris, Continental, GNB, Basa, Familiar, Atlas, Bancop, ueno Bank y el Banco Nacional de Fomento.
Finalmente, los fondos se adjudicaron a cuatro de estas entidades, el Banco Nacional de Fomento (BNF), ueno, Basa y Bancop. El informe señala que ueno recibió 250.000 millones (25% del total) a una tasa de 12,35% anual, “la más alta entre las 10 entidades evaluadas”.
El MEF sostiene que ueno bank era elegible por su calificación de AA-py con tendencia Estable y por la tasa ofrecida del 12,35%. Además menciona que la morosidad de la institución era “muy inferior a la del sistema” (0,68% frente a 2,53%) y su liquidez, menor al promedio lo que le valió un menor puntaje “sin impedir su admisión”.
Además señala que pese a que ueno ofertó por hasta G. 1 billón, el comité limitó su adjudicación al 25% por “criterio de diversificación”. Asimismo, se detalla que las cuatro tasas adjudicadas se ubicaron entre 12,06% y 12,35%, incluída la del BNF con garantía estatal. A la fecha del informe, el MEF asegura que ueno bank había abonado G. 30.537 millones en intereses.
Condiciones consideradas por el comité
De acuerdo con el documento, el proceso se rigió por un manual de 2019 que funciona en tres etapas. Primero, solo pueden participar bancos con calificación de riesgo mínima AA. Después, cada oferta se puntúa con seis factores principales, seguridad (28%), liquidez (25%), rentabilidad (19%), plazo (14%), morosidad (9%) y garantía (4%).
Para ser admitida, la oferta necesita al menos 75 puntos sobre 100. Por último, los montos se asignan por orden de tasa ofrecida, con límites por entidad para no concentrar el riesgo.
Según el MEF, ueno cumplía el primer filtro, contaba con una calificación AA-py con tendencia estable, otorgada por Solventa & Riskmétrica y publicada en el boletín de la Superintendencia de Bancos de mayo de 2025. Sin embargo, era como reconoce el propio MEF, el escalón más bajo de la categoría exigida.
Los cuadros del informe muestran que ueno obtuvo 75 puntos, exactamente el mínimo para ser admitido, igual que Bancop. El BNF sumó 85 y Basa, 76. La nota más baja de ueno fue en seguridad, el factor que más pesa, donde obtuvo 65 sobre 100. En liquidez, el segundo en importancia, obtuvo 75, por debajo del BNF (90) y de Basa (80).
Su índice de liquidez era de 18,27%, frente al 22,7% del sistema, y su relación entre activos y pasivos, de 110,2%, contra 113,5% del promedio. El MEF admite que ambos ratios estaban por debajo del promedio, aunque aclara que “ello no implica una situación de iliquidez”.
Donde ueno sacó ventaja sobre las otras entidades fue en la tasa, ya que ofreció 12,35% anual (12,93% efectiva), la más alta entre los diez bancos evaluados, y ofertó hasta G. 1 billón, es decir, todo el monto disponible. Por el orden de tasas, tenía prioridad, pero el comité de inversiones limitó su adjudicación al 25% por criterio de diversificación.
El informe destaca también la baja morosidad del banco del 0,68%, frente al 2,53% del sistema, lo que le dio el puntaje máximo en ese factor. Sin embargo, cabe recordar que al anunciarse la resolución, el BCP informó que tuvo que exigir previsiones adicionales por “debilidades en las carpetas de operaciones crediticias” y que detectó créditos a empresas vinculadas al grupo controlador.
De acuerdo con el informe, la inversión debía generar G. 154.375 millones en intereses en cinco años. Según el MEF, ueno pagó un total de 38.065 millones, G. 7.613 millones y G. 22.924 millones, equivalente al 19,8% del total de los intereses previstos. Quedando pendientes G. 123.838 millones en intereses a devengarse entre el 2026 y 2030, y el capital de G. 250.000 millones (USD 33 millones).
El informe no menciona qué pasará con estos recursos, cabe recordar que tanto la Caja Fiscal, como el IPS y otras cajas, tienen depósito público que supera ampliamente la cobertura del Fondo de Garantía de Depósitos, de 75 salarios mínimos por depositante y el propio documento advierte que la cobertura “es parcial en colocaciones de gran monto”.
A octubre de 2026, la Caja Fiscal tenía unos USD 268 millones en CDA, donde ueno representaba el 12% de esa cartera, detrás del BNF (44%), Continental (21%) y Basa (18%).
Finalmente el MEF sostiene que “debe evaluarse con la información financiera y crediticia disponible en julio de 2025” y recuerda que, después de la colocación, Solventa & Riskmétrica ratificó la nota AA-py de ueno y FIX SCR se la elevó a AA-py en agosto de 2025, y la confirmó en octubre de ese año.
“Con la información técnica disponible y publicada por el BCP y las calificadoras, no se identificaron elementos que permitieran anticipar la situación posteriormente observada, ni fundamentos técnicos o legales que justificaran adoptar medidas restrictivas respecto de dicha entidad”, concluye el informe.
Sin embargo, en los últimos días, tras la resolución, FIX SCR bajó la calificación de ueno a Dpy y a su grupo controlante, Grupo Vázquez, de A+py a Cpy. En sus informes, la calificadora reconoció que su análisis se basaba en información remitida por el propio banco, “donde no se observaban desvíos a la normativa”.